
यूपीआई पर शुल्क लगा तो क्या थमेगी भारत की डिजिटल क्रांति?
Rajesh Lahoti | Aug 11, 2026, 15:44 IST

भारत-UPI-शुल्क-डिजिटल-क्रांति
यह लेख यूपीआई पर शुल्क लगाने की बहस पर केंद्रित है। इसमें बताया गया है कि मुफ्त यूपीआई ही भारत की डिजिटल क्रांति की ताकत है, जिससे छोटे व्यापारियों और अर्थव्यवस्था को भारी बढ़त मिली है।
भारत में डिजिटल भुगतान की कहानी लिखी जाए तो यूपीआई यानी यूनिफाइड पेमेंट्स इंटरफेस उसका सबसे चमकदार अध्याय है। कुछ साल पहले तक डिजिटल भुगतान का मतलब कार्ड, इंटरनेट बैंकिंग या बैंक ट्रांसफर तक सीमित था। छोटे दुकानदारों के लिए कार्ड मशीन रखना आसान नहीं था और ग्राहकों के लिए हर जगह नकदी रखना जरूरी था, लेकिन यूपीआई ने इस पूरी तस्वीर को बदल दिया।
अब सड़क किनारे चाय बेचने वाला हो, ऑटो चालक हो, सब्जी वाला हो या कोई बड़ा कारोबारी। एक छोटा-सा क्यूआर कोड उसे डिजिटल भुगतान की दुनिया से जोड़ देता है। जुलाई में यूपीआई के जरिए करीब 24 अरब लेनदेन हुए और इनकी कुल राशि लगभग 30 लाख करोड़ रुपए रही।
यह आंकड़ा केवल डिजिटल भुगतान की लोकप्रियता नहीं बताता, बल्कि यह भी दिखाता है कि भारत की अर्थव्यवस्था कितनी तेजी से नकदी से डिजिटल व्यवस्था की ओर बढ़ चुकी है। यूपीआई अब केवल पैसा एक खाते से दूसरे खाते में भेजने की सुविधा नहीं है। यह भारत के डिजिटल सार्वजनिक बुनियादी ढांचे का महत्वपूर्ण हिस्सा बन चुका है।
यही वजह है कि अब यूपीआई पर शुल्क लगाने की चर्चा साधारण आर्थिक फैसला नहीं रह जाती। सवाल यह है कि जिस व्यवस्था ने भुगतान को करोड़ों लोगों के लिए आसान, तेज और लगभग मुफ्त बनाया है, क्या उसे शुल्क आधारित बनाया जाना चाहिए? अगर शुल्क लगाया गया तो उसका असर किस पर पड़ेगा-बैंक पर, भुगतान कंपनियों पर, दुकानदार पर या अंततः आम ग्राहक की जेब पर?
यूपीआई की सबसे बड़ी सफलता उसकी तकनीकी जटिलता में नहीं, बल्कि उसकी सरलता में छिपी है। ग्राहक मोबाइल निकालता है, क्यूआर कोड स्कैन करता है और कुछ सेकंड में भुगतान पूरा हो जाता है। न छुट्टे की चिंता, न कार्ड मशीन की जरूरत और न बैंक की शाखा में जाने की मजबूरी।
इस व्यवस्था की सबसे महत्वपूर्ण बात यह है कि छोटे से छोटा भुगतान भी संभव है। 20 रुपए की चाय हो, 40 रुपए का नाश्ता, 100 रुपए की सब्जी या 150 रुपए का ऑटो किराया, यूपीआई ने इन सभी भुगतान को इतना सहज बना दिया है कि लोग नकदी रखने की जरूरत कम महसूस करने लगे हैं।
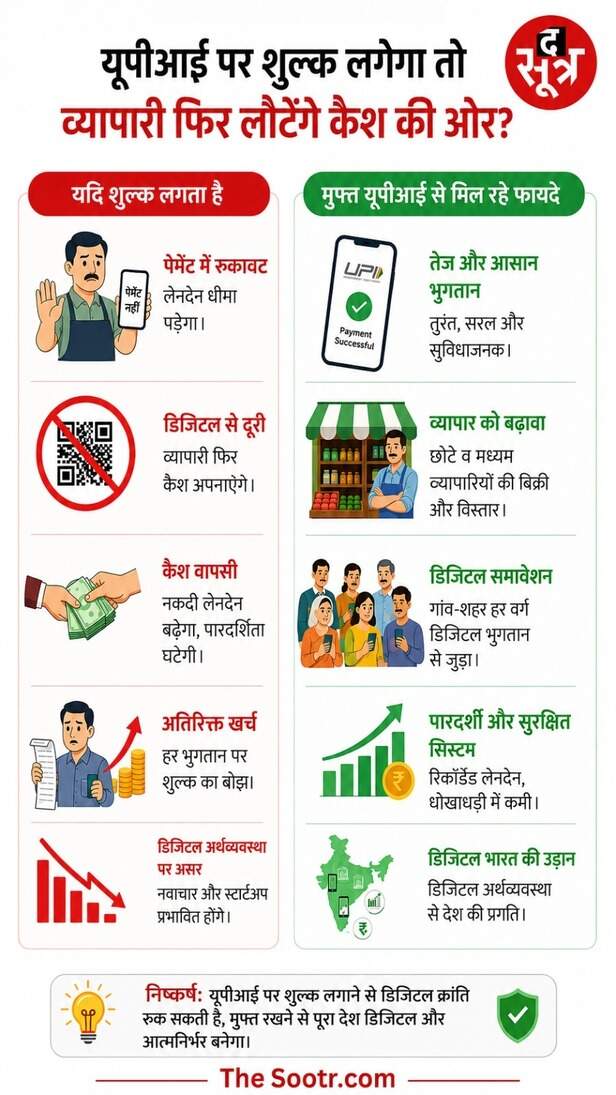
यही वह जगह है जहां यूपीआई पर शुल्क लगाने की बहस गंभीर हो जाती है। एक बड़े भुगतान पर कुछ पैसे का शुल्क शायद किसी को बहुत बड़ा नहीं लगेगा, लेकिन छोटे भुगतान की अर्थव्यवस्था में तस्वीर अलग है। अगर किसी दुकानदार को हर डिजिटल लेनदेन पर शुल्क देना पड़े तो दिन में सैकड़ों छोटे लेनदेन के बाद यह रकम उसके लिए महत्वपूर्ण हो सकती है।
दुकानदार के सामने फिर दो रास्ते होंगे। वह लागत खुद उठाए या उसे अपने उत्पाद की कीमत में शामिल कर दे। दोनों ही स्थितियों में डिजिटल भुगतान की मौजूदा सहजता प्रभावित हो सकती है।
![डिजिटल पेमेंट]()
यूपीआई की सफलता का बड़ा हिस्सा छोटे व्यापारियों के कारण है। भारत में लाखों ऐसे दुकानदार हैं जिनका कारोबार छोटी-छोटी रकम के लेनदेन पर चलता है। उनके लिए ग्राहक से 20, 50 या 100 रुपए लेना रोजमर्रा की बात है।
मान लीजिए किसी चाय वाले को दिन में 200 ग्राहक यूपीआई से भुगतान करते हैं। हर भुगतान पर लगने वाला शुल्क बहुत छोटा दिखाई दे सकता है, लेकिन महीने के अंत में यही छोटी-छोटी रकम एक बड़ी लागत बन सकती है।
तब दुकानदार सोच सकता है कि डिजिटल भुगतान की सुविधा रखना उसके लिए आर्थिक रूप से कितना फायदेमंद है। यहीं से डिजिटल भुगतान के व्यवहार पर असर पड़ सकता है। अगर दुकानदार कहने लगे कि छोटे भुगतान के लिए नकद दीजिए, तो ग्राहक भी नकदी की ओर लौट सकता है। यानी शुल्क सीधे ग्राहक से न लिया जाए, तब भी उसका अप्रत्यक्ष असर ग्राहक तक पहुंच सकता है।
यूपीआई की खासियत ही यह है कि उसने छोटे भुगतान को डिजिटल बनाया है। इसलिए इसकी नीति बनाते समय बड़े लेनदेन के बजाय छोटे दुकानदार और आम उपभोक्ता के व्यवहार को केंद्र में रखना जरूरी है।
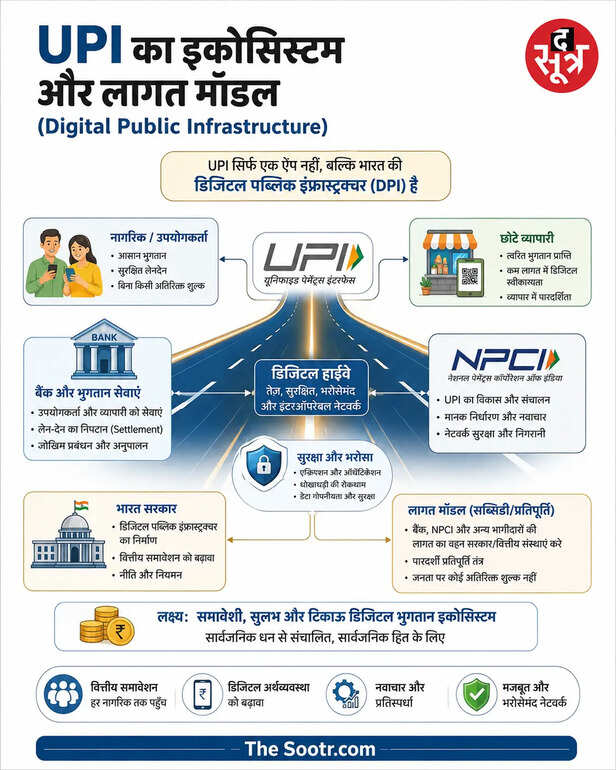
यह कहना भी सही नहीं होगा कि यूपीआई को चलाने में कोई खर्च नहीं होता। इसके पीछे विशाल तकनीकी ढांचा काम करता है। बैंक, भुगतान सेवा प्रदाता और भारतीय राष्ट्रीय भुगतान निगम यानी एनपीसीआई सर्वर, साइबर सुरक्षा, धोखाधड़ी रोकने, लेनदेन के निपटारे और विवादों के समाधान जैसी व्यवस्थाओं पर पैसा खर्च करते हैं।
अनुमान है कि यूपीआई से संबंधित व्यवस्था पर उद्योग को करीब 20 हजार करोड़ रुपए सालाना का खर्च आता है। सरकार की ओर से मिलने वाला प्रतिपूर्ति भुगतान इस पूरी लागत का केवल एक हिस्सा ही पूरा करता है। इसलिए यह तर्क कि बैंकों और भुगतान कंपनियों को हमेशा बिना किसी आर्थिक प्रतिफल के यूपीआई चलाते रहना चाहिए, व्यावहारिक नहीं है।
किसी भी तकनीकी व्यवस्था की लागत होती है और उस लागत की भरपाई जरूरी है, लेकिन असली सवाल यह है कि लागत की भरपाई का तरीका क्या हो? क्या इसका समाधान हर डिजिटल भुगतान पर शुल्क लगाना है? या फिर ऐसा मॉडल बनाया जा सकता है जिसमें भुगतान व्यवस्था चलाने वाली संस्थाओं को पारदर्शी तरीके से उनकी वास्तविक लागत की भरपाई की जाए, जबकि ग्राहक और छोटा व्यापारी हर लेनदेन के शुल्क से बचा रहे?
यहीं पर यूपीआई को सामान्य व्यावसायिक सेवा और सार्वजनिक डिजिटल बुनियादी ढांचे के बीच अलग करके देखना जरूरी हो जाता है। यूपीआई सिर्फ भुगतान की सुविधा नहीं, पूरी अर्थव्यवस्था का डिजिटल इंजन है यूपीआई का फायदा सिर्फ इतना नहीं है कि इससे पैसा तेजी से एक खाते से दूसरे खाते में पहुंच जाता है।
इसका प्रभाव इससे कहीं बड़ा है। जब कोई छोटा दुकानदार डिजिटल भुगतान स्वीकार करता है तो वह डिजिटल अर्थव्यवस्था का हिस्सा बनता है। लेनदेन का रिकॉर्ड तैयार होता है। बैंकिंग व्यवस्था के साथ उसका जुड़ाव बढ़ता है और भविष्य में उसके लिए दूसरी वित्तीय सेवाओं तक पहुंच आसान हो सकती है। डिजिटल भुगतान से नकदी पर निर्भरता भी कम होती है।
व्यापारिक लेनदेन अधिक औपचारिक होते हैं और अर्थव्यवस्था में पारदर्शिता बढ़ाने में मदद मिल सकती है। यानी यूपीआई का आर्थिक लाभ केवल भुगतान कंपनियों को नहीं मिलता। इसका लाभ बैंकिंग व्यवस्था, व्यापार, सरकार और आम उपभोक्ता तक पहुंचता है। यही वजह है कि यूपीआई को केवल एक कंपनी द्वारा उपलब्ध कराई जाने वाली सेवा की तरह देखना उसके वास्तविक महत्व को छोटा कर देना होगा।
भारत की डिजिटल क्रांति की असली परीक्षा महानगरों में नहीं, बल्कि छोटे शहरों और ग्रामीण इलाकों में होती है। यूपीआई ने इस परीक्षा में बड़ी भूमिका निभाई है। जिस छोटे दुकानदार के पास कार्ड मशीन रखने का खर्च उठाने की क्षमता नहीं थी, वह क्यूआर कोड के जरिए भुगतान लेने लगा। जिस ग्राहक को हर समय नकदी रखने की आदत थी, वह मोबाइल से भुगतान करने लगा।
यह बदलाव धीरे-धीरे डिजिटल साक्षरता भी बढ़ाता है। व्यक्ति क्यूआर कोड स्कैन करना सीखता है, भुगतान की पुष्टि करना सीखता है, बैंक खाते में रकम पहुंचने की जानकारी देखता है और डिजिटल लेनदेन की प्रक्रिया को समझता है।
एक बार डिजिटल भुगतान की आदत बन जाने के बाद यही व्यक्ति ऑनलाइन बैंकिंग, ई-कॉमर्स और दूसरी डिजिटल सरकारी सेवाओं का इस्तेमाल करने में भी अधिक सहज हो सकता है। इसलिए यूपीआई का प्रभाव भुगतान से आगे बढ़कर डिजिटल नागरिकता तक जाता है।
आधार की तरह यूपीआई भी डिजिटल सार्वजनिक ढांचे का हिस्सा है। भारत ने पिछले दशक में डिजिटल सार्वजनिक बुनियादी ढांचे का एक बड़ा मॉडल तैयार किया है। आधार ने पहचान के क्षेत्र में और यूपीआई ने भुगतान के क्षेत्र में महत्वपूर्ण बदलाव किया है।
आधार प्रमाणीकरण को व्यापक और आसान बनाने का उद्देश्य यह था कि लोगों को पहचान सत्यापन की सुविधा मिले। इसी तरह यूपीआई ने बैंकिंग और भुगतान को सरल बनाया। इस नजरिए से देखें तो यूपीआई को हर बार होने वाले लेनदेन से पैसा कमाने वाली सामान्य व्यावसायिक सेवा की तरह देखना उचित नहीं होगा।
इसका मूल्य उस पूरे नेटवर्क में है जो इससे तैयार हुआ है। जितने अधिक लोग इसका इस्तेमाल करते हैं, उतना ही इसका सामाजिक और आर्थिक लाभ बढ़ता है। यही नेटवर्क प्रभाव यूपीआई को दूसरे सामान्य भुगतान माध्यमों से अलग बनाता है।
यूपीआई को लेकर अंतरराष्ट्रीय स्तर पर भी बहस तेज हुई है। अमेरिकी व्यापार प्रतिनिधि की 2026 की रिपोर्ट में भारत की यूपीआई नीति को लेकर आपत्ति जताई गई।
इसमें यह तर्क सामने आया कि यूपीआई और विदेशी भुगतान सेवा प्रदाताओं के लिए भारत की नीतियों ने वैश्विक भुगतान नेटवर्क के पारंपरिक मर्चेंट-फी मॉडल को प्रभावित किया है। दुनिया के कई देशों में कार्ड भुगतान के दौरान व्यापारी से शुल्क लिया जाता है।
वीजा, मास्टरकार्ड और अमेरिकन एक्सप्रेस जैसे नेटवर्क इसी तरह के कारोबारी मॉडल पर काम करते हैं। भारत ने यूपीआई के जरिए इससे अलग रास्ता अपनाया है।
गूगल पे और फोनपे जैसे प्लेटफॉर्म यूपीआई के बड़े हिस्से के लेनदेन को संसाधित करते हैं, जबकि विदेशी भागीदारी अपेक्षाकृत कम है। इससे यह स्पष्ट है कि यूपीआई सिर्फ भारत की भुगतान व्यवस्था में बदलाव नहीं है। उसने वैश्विक डिजिटल भुगतान मॉडल के सामने भी एक वैकल्पिक उदाहरण रखा है।
यही सवाल अब महत्वपूर्ण है। अगर वैश्विक भुगतान कंपनियों का पारंपरिक शुल्क मॉडल यूपीआई से प्रभावित हो रहा है, तो क्या भारत को अपनी व्यवस्था बदलनी चाहिए? इसका जवाब केवल व्यापारिक नजरिए से नहीं दिया जा सकता।
भारत को यह देखना होगा कि यूपीआई से देश के नागरिकों और अर्थव्यवस्था को कितना फायदा मिल रहा है। अगर एक ऐसी व्यवस्था करोड़ों लोगों को सस्ता और आसान भुगतान उपलब्ध करा रही है, तो केवल इसलिए उसका स्वरूप बदलना उचित नहीं होगा कि इससे पारंपरिक भुगतान कंपनियों के कारोबार पर असर पड़ रहा है।
भारत को अपनी डिजिटल भुगतान व्यवस्था के भविष्य का फैसला अपने आर्थिक और सामाजिक हितों के आधार पर करना चाहिए। यूपीआई की सालाना लागत करीब 20 हजार करोड़ रुपए बताई जाती है।
दूसरी ओर, यूपीआई के जरिए एक महीने में ही लगभग 30 लाख करोड़ रुपए के लेनदेन हो रहे हैं। भारतीय रिजर्व बैंक ने 2025-26 में केंद्र सरकार को 2.86 लाख करोड़ रुपए का अधिशेष हस्तांतरित किया। इसकी तुलना में यूपीआई की अनुमानित सालाना लागत करीब 20 हजार करोड़ रुपए है।
यह तुलना यह सवाल जरूर खड़ा करती है कि क्या यूपीआई जैसी महत्वपूर्ण डिजिटल व्यवस्था को बनाए रखने के लिए कोई वैकल्पिक वित्तीय मॉडल तैयार नहीं किया जा सकता? एक विकल्प पारदर्शी प्रतिपूर्ति व्यवस्था हो सकती है।
वास्तविक लागत, ऑडिट किए गए आंकड़ों और दक्षता के मानकों के आधार पर भुगतान सेवा प्रदाताओं और बैंकों को मुआवजा दिया जाए। इससे व्यवस्था चलाने वालों को आर्थिक नुकसान न हो और दूसरी तरफ हर छोटे भुगतान पर ग्राहक या दुकानदार पर शुल्क लगाने की जरूरत भी न पड़े।
यूपीआई पर शुल्क की बहस को केवल बैंकिंग लागत की बहस मानना गलत होगा। यह भारत की डिजिटल अर्थव्यवस्था की दिशा तय करने वाली बहस है। अगर यूपीआई सस्ता और आसान रहेगा तो इसका इस्तेमाल बढ़ेगा।
इस्तेमाल बढ़ेगा तो नकदी पर निर्भरता कम होगी। डिजिटल रिकॉर्ड बढ़ेंगे तो आर्थिक गतिविधियों का औपचारीकरण बढ़ेगा। छोटे व्यापारी वित्तीय व्यवस्था से अधिक मजबूती से जुड़ेंगे और डिजिटल सेवाओं का विस्तार होगा।
इसके विपरीत अगर हर भुगतान पर शुल्क का डर पैदा हुआ तो सबसे पहले छोटे लेनदेन प्रभावित होंगे। दुकानदार नकदी को प्राथमिकता दे सकता है और ग्राहक भी छोटे भुगतान में डिजिटल माध्यम से बचने लग सकता है।
इसलिए नीति बनाते समय यह ध्यान रखना होगा कि यूपीआई की सबसे बड़ी ताकत उसकी कम लागत और सार्वभौमिक पहुंच है। इस ताकत को कमजोर करके उसकी लागत वसूलना कहीं महंगा सौदा साबित न हो जाए।
![भारत की डिजिटल क्रांति]()
यूपीआई की लागत की भरपाई जरूर होनी चाहिए। बैंक और भुगतान सेवा प्रदाता बिना आर्थिक मॉडल के लंबे समय तक इतनी बड़ी व्यवस्था नहीं चला सकते, लेकिन इसकी भरपाई का बोझ सीधे हर ग्राहक और छोटे व्यापारी पर डालना जरूरी नहीं है।
भारत के सामने ऐसा मॉडल बनाने का अवसर है जिसमें यूपीआई का बुनियादी इस्तेमाल मुफ्त रहे, जबकि इसके संचालन की वास्तविक लागत पारदर्शी सरकारी प्रतिपूर्ति या दूसरे उपयुक्त वित्तीय तंत्र से पूरी की जाए।
आखिरकार यूपीआई कोई सिर्फ मोबाइल भुगतान का माध्यम नहीं है। यह उस डिजिटल भारत की आधारभूत सड़क है, जिस पर रोजाना करोड़ों लोग चलते हैं।आज 20 रुपए की चाय से लेकर लाखों रुपए के कारोबारी भुगतान तक यूपीआई ने यह साबित कर दिया है कि भारत में डिजिटल भुगतान सिर्फ अमीर या बड़े शहरों की चीज नहीं रहा। यह आम आदमी की रोजमर्रा की जिंदगी का हिस्सा बन चुका है।
इसलिए यूपीआई की सफलता को केवल उसके लेनदेन के आंकड़ों से नहीं मापा जाना चाहिए। इसकी असली सफलता उस बदलाव में है जिसने भुगतान को आसान बनाया, छोटे व्यापारियों को डिजिटल बनाया, नकदी पर निर्भरता घटाई और करोड़ों लोगों को डिजिटल अर्थव्यवस्था से जोड़ा।
अगर सड़क सार्वजनिक है और उस पर चलने से पूरी अर्थव्यवस्था को फायदा होता है, तो हर कदम पर टोल लगाना ही उसकी लागत वसूलने का एकमात्र रास्ता नहीं हो सकता। यूपीआई को भी इसी नजरिए से देखना होगा।
कंटेंट कॉमर्स बदल देगा डिजिटल बाजार
स्कूल विवाद या चुनावी रणनीति ... तेलंगाना में शिक्षा और राजनीति की नई जंग
एआई का सिनेमा में प्रवेश, फिल्म उद्योग के लिए खतरे की घंटी
अंबेडकर पर इंस्टाग्राम टिप्पणी.... हाईकोर्ट ने कहा चलेगा मुकदमा
अब सड़क किनारे चाय बेचने वाला हो, ऑटो चालक हो, सब्जी वाला हो या कोई बड़ा कारोबारी। एक छोटा-सा क्यूआर कोड उसे डिजिटल भुगतान की दुनिया से जोड़ देता है। जुलाई में यूपीआई के जरिए करीब 24 अरब लेनदेन हुए और इनकी कुल राशि लगभग 30 लाख करोड़ रुपए रही।
यह आंकड़ा केवल डिजिटल भुगतान की लोकप्रियता नहीं बताता, बल्कि यह भी दिखाता है कि भारत की अर्थव्यवस्था कितनी तेजी से नकदी से डिजिटल व्यवस्था की ओर बढ़ चुकी है। यूपीआई अब केवल पैसा एक खाते से दूसरे खाते में भेजने की सुविधा नहीं है। यह भारत के डिजिटल सार्वजनिक बुनियादी ढांचे का महत्वपूर्ण हिस्सा बन चुका है।
यही वजह है कि अब यूपीआई पर शुल्क लगाने की चर्चा साधारण आर्थिक फैसला नहीं रह जाती। सवाल यह है कि जिस व्यवस्था ने भुगतान को करोड़ों लोगों के लिए आसान, तेज और लगभग मुफ्त बनाया है, क्या उसे शुल्क आधारित बनाया जाना चाहिए? अगर शुल्क लगाया गया तो उसका असर किस पर पड़ेगा-बैंक पर, भुगतान कंपनियों पर, दुकानदार पर या अंततः आम ग्राहक की जेब पर?
यूपीआई की असली ताकत है मुफ्त सुविधा
इस व्यवस्था की सबसे महत्वपूर्ण बात यह है कि छोटे से छोटा भुगतान भी संभव है। 20 रुपए की चाय हो, 40 रुपए का नाश्ता, 100 रुपए की सब्जी या 150 रुपए का ऑटो किराया, यूपीआई ने इन सभी भुगतान को इतना सहज बना दिया है कि लोग नकदी रखने की जरूरत कम महसूस करने लगे हैं।
यही वह जगह है जहां यूपीआई पर शुल्क लगाने की बहस गंभीर हो जाती है। एक बड़े भुगतान पर कुछ पैसे का शुल्क शायद किसी को बहुत बड़ा नहीं लगेगा, लेकिन छोटे भुगतान की अर्थव्यवस्था में तस्वीर अलग है। अगर किसी दुकानदार को हर डिजिटल लेनदेन पर शुल्क देना पड़े तो दिन में सैकड़ों छोटे लेनदेन के बाद यह रकम उसके लिए महत्वपूर्ण हो सकती है।
दुकानदार के सामने फिर दो रास्ते होंगे। वह लागत खुद उठाए या उसे अपने उत्पाद की कीमत में शामिल कर दे। दोनों ही स्थितियों में डिजिटल भुगतान की मौजूदा सहजता प्रभावित हो सकती है।
डिजिटल पेमेंट
20 रुपए की चाय पर भी शुल्क
मान लीजिए किसी चाय वाले को दिन में 200 ग्राहक यूपीआई से भुगतान करते हैं। हर भुगतान पर लगने वाला शुल्क बहुत छोटा दिखाई दे सकता है, लेकिन महीने के अंत में यही छोटी-छोटी रकम एक बड़ी लागत बन सकती है।
तब दुकानदार सोच सकता है कि डिजिटल भुगतान की सुविधा रखना उसके लिए आर्थिक रूप से कितना फायदेमंद है। यहीं से डिजिटल भुगतान के व्यवहार पर असर पड़ सकता है। अगर दुकानदार कहने लगे कि छोटे भुगतान के लिए नकद दीजिए, तो ग्राहक भी नकदी की ओर लौट सकता है। यानी शुल्क सीधे ग्राहक से न लिया जाए, तब भी उसका अप्रत्यक्ष असर ग्राहक तक पहुंच सकता है।
यूपीआई की खासियत ही यह है कि उसने छोटे भुगतान को डिजिटल बनाया है। इसलिए इसकी नीति बनाते समय बड़े लेनदेन के बजाय छोटे दुकानदार और आम उपभोक्ता के व्यवहार को केंद्र में रखना जरूरी है।
यूपीआई की लागत
अनुमान है कि यूपीआई से संबंधित व्यवस्था पर उद्योग को करीब 20 हजार करोड़ रुपए सालाना का खर्च आता है। सरकार की ओर से मिलने वाला प्रतिपूर्ति भुगतान इस पूरी लागत का केवल एक हिस्सा ही पूरा करता है। इसलिए यह तर्क कि बैंकों और भुगतान कंपनियों को हमेशा बिना किसी आर्थिक प्रतिफल के यूपीआई चलाते रहना चाहिए, व्यावहारिक नहीं है।
किसी भी तकनीकी व्यवस्था की लागत होती है और उस लागत की भरपाई जरूरी है, लेकिन असली सवाल यह है कि लागत की भरपाई का तरीका क्या हो? क्या इसका समाधान हर डिजिटल भुगतान पर शुल्क लगाना है? या फिर ऐसा मॉडल बनाया जा सकता है जिसमें भुगतान व्यवस्था चलाने वाली संस्थाओं को पारदर्शी तरीके से उनकी वास्तविक लागत की भरपाई की जाए, जबकि ग्राहक और छोटा व्यापारी हर लेनदेन के शुल्क से बचा रहे?
यहीं पर यूपीआई को सामान्य व्यावसायिक सेवा और सार्वजनिक डिजिटल बुनियादी ढांचे के बीच अलग करके देखना जरूरी हो जाता है। यूपीआई सिर्फ भुगतान की सुविधा नहीं, पूरी अर्थव्यवस्था का डिजिटल इंजन है यूपीआई का फायदा सिर्फ इतना नहीं है कि इससे पैसा तेजी से एक खाते से दूसरे खाते में पहुंच जाता है।
इसका प्रभाव इससे कहीं बड़ा है। जब कोई छोटा दुकानदार डिजिटल भुगतान स्वीकार करता है तो वह डिजिटल अर्थव्यवस्था का हिस्सा बनता है। लेनदेन का रिकॉर्ड तैयार होता है। बैंकिंग व्यवस्था के साथ उसका जुड़ाव बढ़ता है और भविष्य में उसके लिए दूसरी वित्तीय सेवाओं तक पहुंच आसान हो सकती है। डिजिटल भुगतान से नकदी पर निर्भरता भी कम होती है।
व्यापारिक लेनदेन अधिक औपचारिक होते हैं और अर्थव्यवस्था में पारदर्शिता बढ़ाने में मदद मिल सकती है। यानी यूपीआई का आर्थिक लाभ केवल भुगतान कंपनियों को नहीं मिलता। इसका लाभ बैंकिंग व्यवस्था, व्यापार, सरकार और आम उपभोक्ता तक पहुंचता है। यही वजह है कि यूपीआई को केवल एक कंपनी द्वारा उपलब्ध कराई जाने वाली सेवा की तरह देखना उसके वास्तविक महत्व को छोटा कर देना होगा।
गांव तक डिजिटल अर्थव्यवस्था
यह बदलाव धीरे-धीरे डिजिटल साक्षरता भी बढ़ाता है। व्यक्ति क्यूआर कोड स्कैन करना सीखता है, भुगतान की पुष्टि करना सीखता है, बैंक खाते में रकम पहुंचने की जानकारी देखता है और डिजिटल लेनदेन की प्रक्रिया को समझता है।
एक बार डिजिटल भुगतान की आदत बन जाने के बाद यही व्यक्ति ऑनलाइन बैंकिंग, ई-कॉमर्स और दूसरी डिजिटल सरकारी सेवाओं का इस्तेमाल करने में भी अधिक सहज हो सकता है। इसलिए यूपीआई का प्रभाव भुगतान से आगे बढ़कर डिजिटल नागरिकता तक जाता है।
आधार की तरह यूपीआई भी डिजिटल सार्वजनिक ढांचे का हिस्सा है। भारत ने पिछले दशक में डिजिटल सार्वजनिक बुनियादी ढांचे का एक बड़ा मॉडल तैयार किया है। आधार ने पहचान के क्षेत्र में और यूपीआई ने भुगतान के क्षेत्र में महत्वपूर्ण बदलाव किया है।
आधार प्रमाणीकरण को व्यापक और आसान बनाने का उद्देश्य यह था कि लोगों को पहचान सत्यापन की सुविधा मिले। इसी तरह यूपीआई ने बैंकिंग और भुगतान को सरल बनाया। इस नजरिए से देखें तो यूपीआई को हर बार होने वाले लेनदेन से पैसा कमाने वाली सामान्य व्यावसायिक सेवा की तरह देखना उचित नहीं होगा।
इसका मूल्य उस पूरे नेटवर्क में है जो इससे तैयार हुआ है। जितने अधिक लोग इसका इस्तेमाल करते हैं, उतना ही इसका सामाजिक और आर्थिक लाभ बढ़ता है। यही नेटवर्क प्रभाव यूपीआई को दूसरे सामान्य भुगतान माध्यमों से अलग बनाता है।
अंतरराष्ट्रीय भुगतान कंपनियों का मॉडल
इसमें यह तर्क सामने आया कि यूपीआई और विदेशी भुगतान सेवा प्रदाताओं के लिए भारत की नीतियों ने वैश्विक भुगतान नेटवर्क के पारंपरिक मर्चेंट-फी मॉडल को प्रभावित किया है। दुनिया के कई देशों में कार्ड भुगतान के दौरान व्यापारी से शुल्क लिया जाता है।
वीजा, मास्टरकार्ड और अमेरिकन एक्सप्रेस जैसे नेटवर्क इसी तरह के कारोबारी मॉडल पर काम करते हैं। भारत ने यूपीआई के जरिए इससे अलग रास्ता अपनाया है।
गूगल पे और फोनपे जैसे प्लेटफॉर्म यूपीआई के बड़े हिस्से के लेनदेन को संसाधित करते हैं, जबकि विदेशी भागीदारी अपेक्षाकृत कम है। इससे यह स्पष्ट है कि यूपीआई सिर्फ भारत की भुगतान व्यवस्था में बदलाव नहीं है। उसने वैश्विक डिजिटल भुगतान मॉडल के सामने भी एक वैकल्पिक उदाहरण रखा है।
क्या अंतरराष्ट्रीय दबाव में बदलेगा यूपीआई का मॉडल
भारत को यह देखना होगा कि यूपीआई से देश के नागरिकों और अर्थव्यवस्था को कितना फायदा मिल रहा है। अगर एक ऐसी व्यवस्था करोड़ों लोगों को सस्ता और आसान भुगतान उपलब्ध करा रही है, तो केवल इसलिए उसका स्वरूप बदलना उचित नहीं होगा कि इससे पारंपरिक भुगतान कंपनियों के कारोबार पर असर पड़ रहा है।
भारत को अपनी डिजिटल भुगतान व्यवस्था के भविष्य का फैसला अपने आर्थिक और सामाजिक हितों के आधार पर करना चाहिए। यूपीआई की सालाना लागत करीब 20 हजार करोड़ रुपए बताई जाती है।
दूसरी ओर, यूपीआई के जरिए एक महीने में ही लगभग 30 लाख करोड़ रुपए के लेनदेन हो रहे हैं। भारतीय रिजर्व बैंक ने 2025-26 में केंद्र सरकार को 2.86 लाख करोड़ रुपए का अधिशेष हस्तांतरित किया। इसकी तुलना में यूपीआई की अनुमानित सालाना लागत करीब 20 हजार करोड़ रुपए है।
यह तुलना यह सवाल जरूर खड़ा करती है कि क्या यूपीआई जैसी महत्वपूर्ण डिजिटल व्यवस्था को बनाए रखने के लिए कोई वैकल्पिक वित्तीय मॉडल तैयार नहीं किया जा सकता? एक विकल्प पारदर्शी प्रतिपूर्ति व्यवस्था हो सकती है।
वास्तविक लागत, ऑडिट किए गए आंकड़ों और दक्षता के मानकों के आधार पर भुगतान सेवा प्रदाताओं और बैंकों को मुआवजा दिया जाए। इससे व्यवस्था चलाने वालों को आर्थिक नुकसान न हो और दूसरी तरफ हर छोटे भुगतान पर ग्राहक या दुकानदार पर शुल्क लगाने की जरूरत भी न पड़े।
डिजिटल भारत की दिशा
इस्तेमाल बढ़ेगा तो नकदी पर निर्भरता कम होगी। डिजिटल रिकॉर्ड बढ़ेंगे तो आर्थिक गतिविधियों का औपचारीकरण बढ़ेगा। छोटे व्यापारी वित्तीय व्यवस्था से अधिक मजबूती से जुड़ेंगे और डिजिटल सेवाओं का विस्तार होगा।
इसके विपरीत अगर हर भुगतान पर शुल्क का डर पैदा हुआ तो सबसे पहले छोटे लेनदेन प्रभावित होंगे। दुकानदार नकदी को प्राथमिकता दे सकता है और ग्राहक भी छोटे भुगतान में डिजिटल माध्यम से बचने लग सकता है।
इसलिए नीति बनाते समय यह ध्यान रखना होगा कि यूपीआई की सबसे बड़ी ताकत उसकी कम लागत और सार्वभौमिक पहुंच है। इस ताकत को कमजोर करके उसकी लागत वसूलना कहीं महंगा सौदा साबित न हो जाए।
भारत की डिजिटल क्रांति
यूपीआई को मुफ्त रखना क्यों जरूरी
भारत के सामने ऐसा मॉडल बनाने का अवसर है जिसमें यूपीआई का बुनियादी इस्तेमाल मुफ्त रहे, जबकि इसके संचालन की वास्तविक लागत पारदर्शी सरकारी प्रतिपूर्ति या दूसरे उपयुक्त वित्तीय तंत्र से पूरी की जाए।
आखिरकार यूपीआई कोई सिर्फ मोबाइल भुगतान का माध्यम नहीं है। यह उस डिजिटल भारत की आधारभूत सड़क है, जिस पर रोजाना करोड़ों लोग चलते हैं।आज 20 रुपए की चाय से लेकर लाखों रुपए के कारोबारी भुगतान तक यूपीआई ने यह साबित कर दिया है कि भारत में डिजिटल भुगतान सिर्फ अमीर या बड़े शहरों की चीज नहीं रहा। यह आम आदमी की रोजमर्रा की जिंदगी का हिस्सा बन चुका है।
इसलिए यूपीआई की सफलता को केवल उसके लेनदेन के आंकड़ों से नहीं मापा जाना चाहिए। इसकी असली सफलता उस बदलाव में है जिसने भुगतान को आसान बनाया, छोटे व्यापारियों को डिजिटल बनाया, नकदी पर निर्भरता घटाई और करोड़ों लोगों को डिजिटल अर्थव्यवस्था से जोड़ा।
अगर सड़क सार्वजनिक है और उस पर चलने से पूरी अर्थव्यवस्था को फायदा होता है, तो हर कदम पर टोल लगाना ही उसकी लागत वसूलने का एकमात्र रास्ता नहीं हो सकता। यूपीआई को भी इसी नजरिए से देखना होगा।
FAQ
- क्या UPI पर शुल्क लग सकता है?
UPI के बुनियादी लेनदेन को मुफ्त रखने की मौजूदा नीति के बावजूद, इसके संचालन की लागत की भरपाई के लिए शुल्क और वैकल्पिक वित्तीय मॉडल पर चर्चा होती रही है। - क्या UPI को मुफ्त रखना जरूरी है?
छोटे दुकानदारों और आम ग्राहकों के लिए UPI की सबसे बड़ी ताकत इसकी आसान और कम लागत वाली सुविधा है। इसलिए बुनियादी UPI भुगतान को मुफ्त रखना डिजिटल समावेशन के लिहाज से महत्वपूर्ण माना जाता है।
यह खबरें भी पढ़ें...
स्कूल विवाद या चुनावी रणनीति ... तेलंगाना में शिक्षा और राजनीति की नई जंग
एआई का सिनेमा में प्रवेश, फिल्म उद्योग के लिए खतरे की घंटी
अंबेडकर पर इंस्टाग्राम टिप्पणी.... हाईकोर्ट ने कहा चलेगा मुकदमा
बस्तर में बाढ़ का जायजा लेने पहुंचे CM साय, प्रभावित परिवारों से मिले, 10 हजार रुपए अतिरिक्त सहायता की घोषणा
By Arun Tiwari

Top News: खबरें काम की... नेपाल में पहाड़ टूटा, भूस्खलन और बाढ़ में 24 की मौत, डोनाल्ड ट्रंप का दावा- ईरान से जल्द खत्म होगी जंग
By Jitendra Shrivastava

Top News: खबरें काम की... नेपाल में पहाड़ टूटा, भूस्खलन और बाढ़ में 24 की मौत, डोनाल्ड ट्रंप का दावा- ईरान से जल्द खत्म होगी जंग
By Jitendra Shrivastava

Top News: खबरें काम की... नेपाल में पहाड़ टूटा, भूस्खलन और बाढ़ में 24 की मौत, डोनाल्ड ट्रंप का दावा- ईरान से जल्द खत्म होगी जंग
By Jitendra Shrivastava

मंत्रालय में बड़ा फेरबदल, 38 अनुभाग अधिकारियों की बदली जिम्मेदारी; वित्त-गृह समेत कई विभागों में नई तैनाती
By VINAY VERMA

नवरात्रि के पहले इंदौर में 92 लाख रुपए की गर्भपात किट मिलने से भड़के हिंदूवादी नेता
By Sanjay Gupta, Sandeep Kumar

20 हजार करोड़ रुपए के बकाया चालान: सुप्रीम कोर्ट ने दिए अनोखे सुझाव: बिजली बिल में जुड़ सकती है चालान की राशि
By Neel Tiwari
